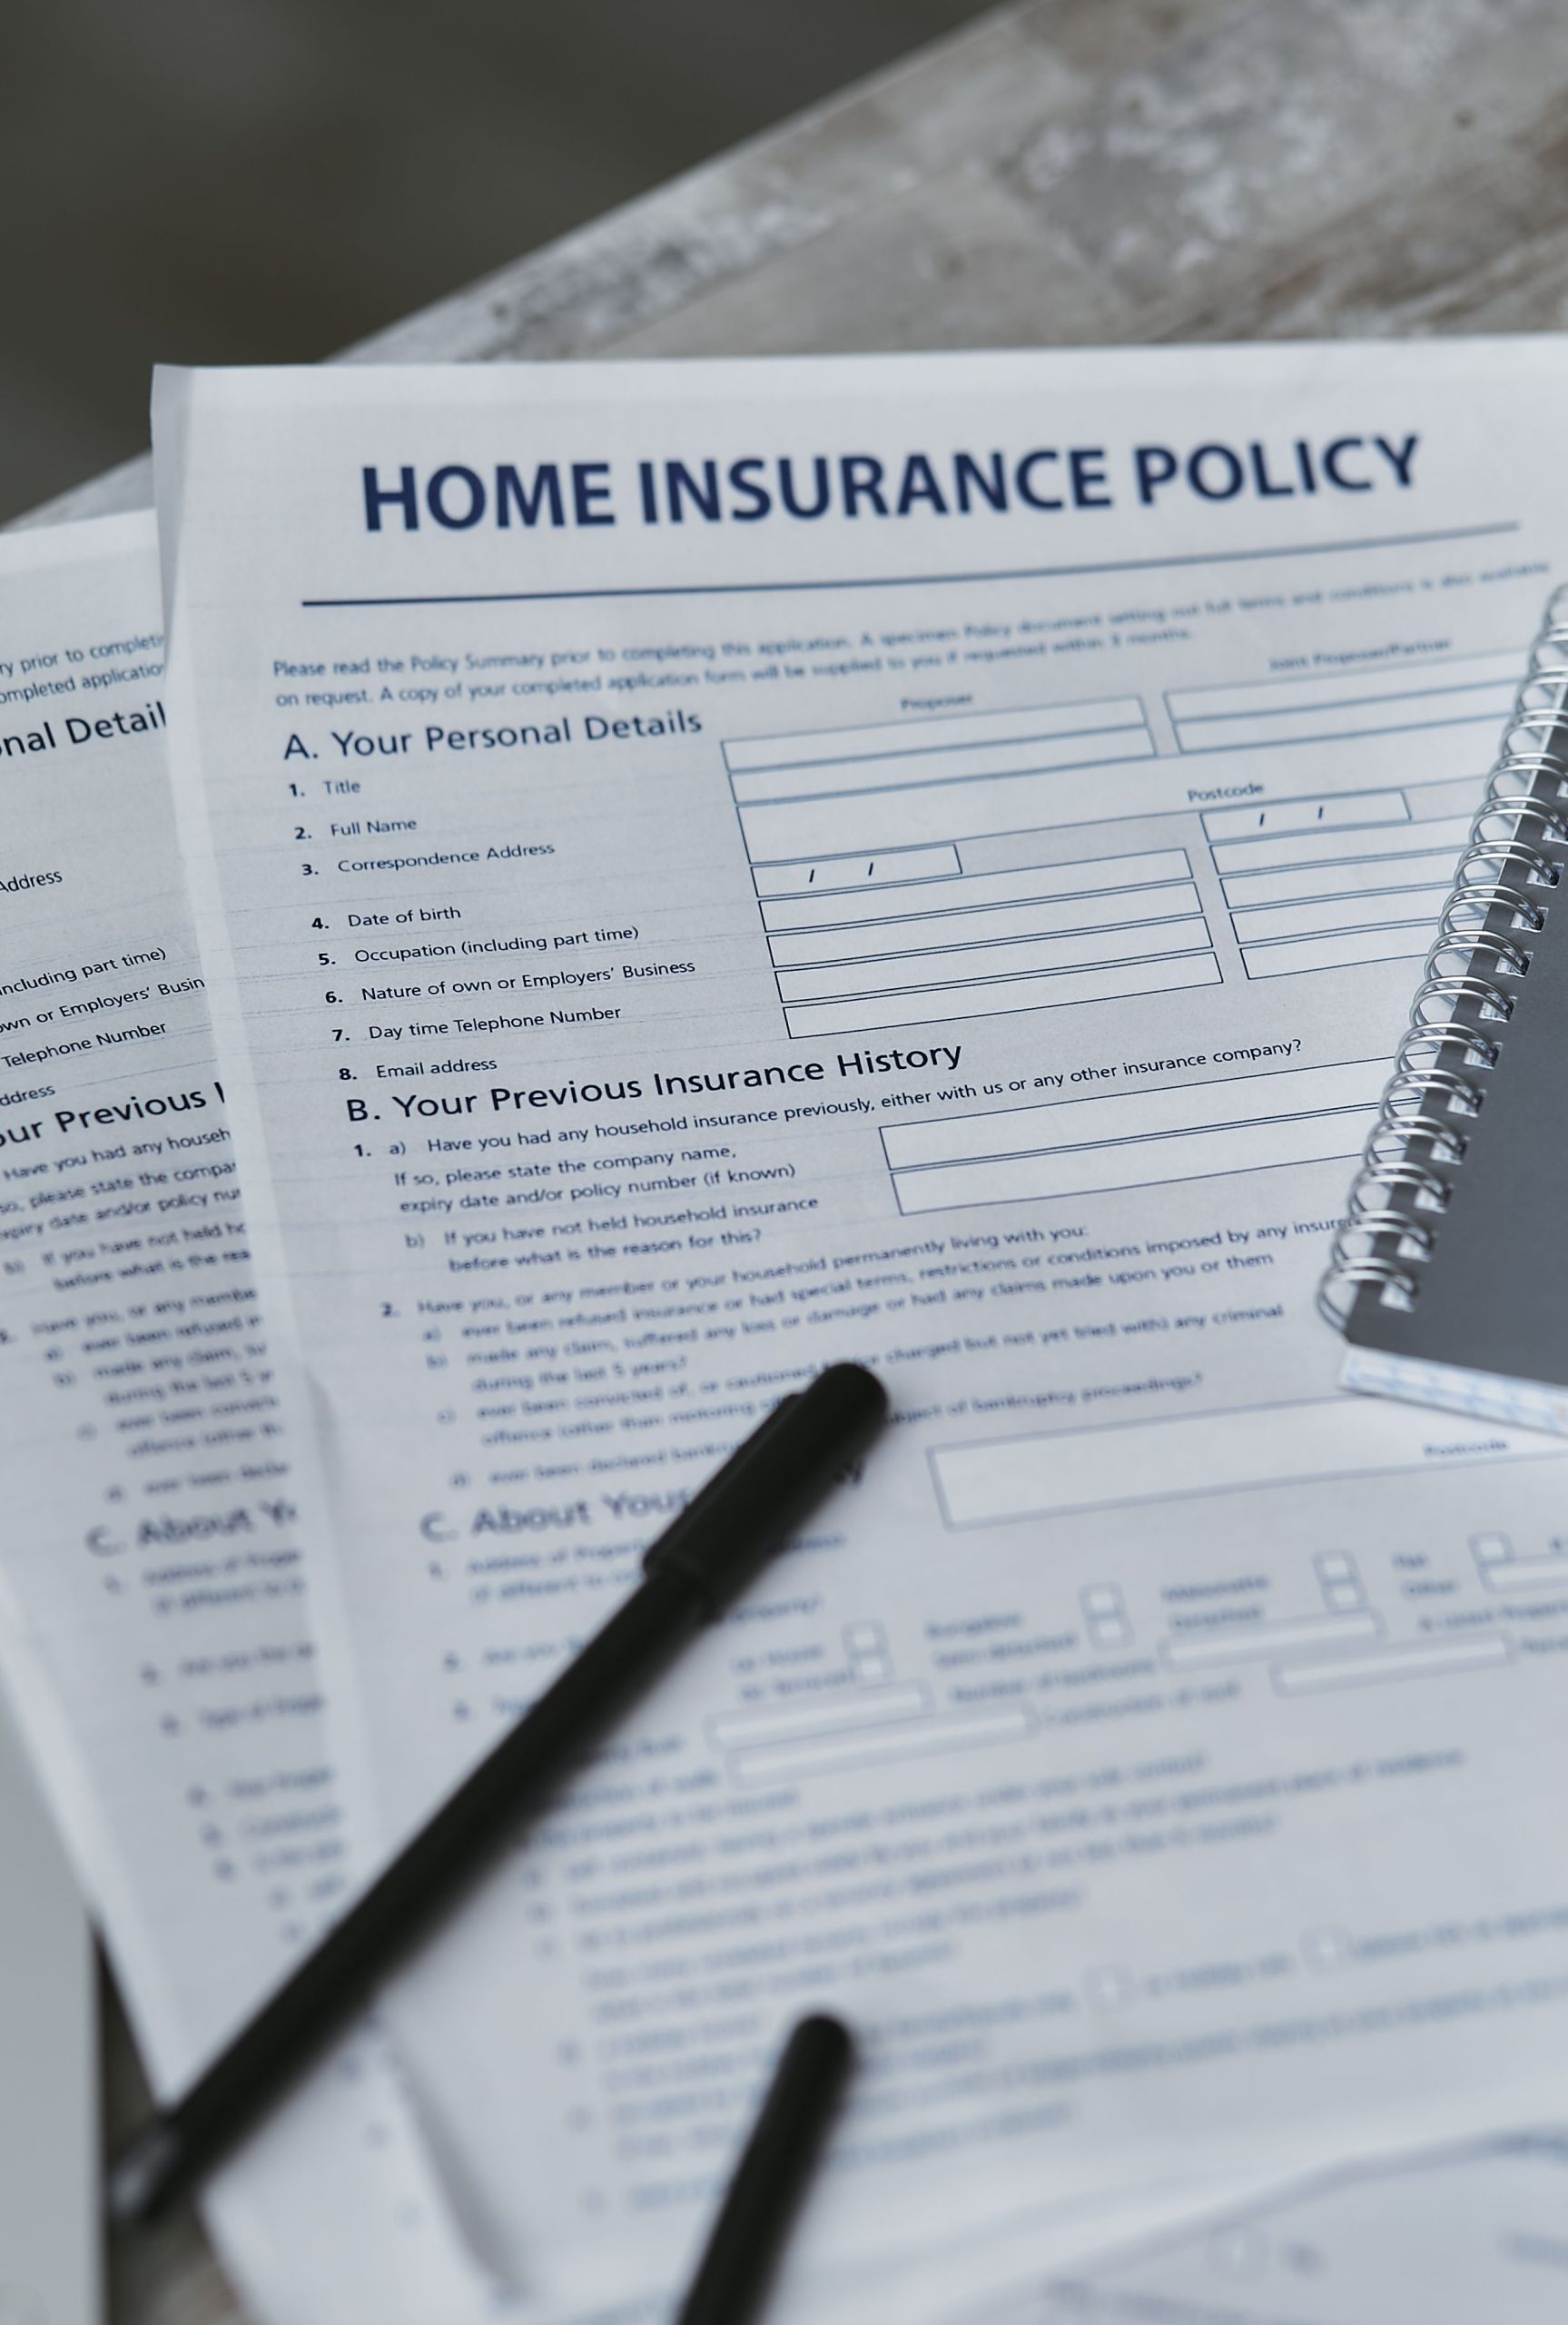
Đi kèm với hóa đơn là chứng từ thanh toán không dùng tiền mặt (ủy nhiệm chi, giấy báo nợ của ngân hàng). Theo quy định hiện hành, các khoản chi có giá trị từ 20 triệu đồng trở lên (hoặc theo ngưỡng quy định tại Nghị định 320/2025/NĐ-CP) bắt buộc phải có chứng từ thanh toán qua ngân hàng để được tính vào chi phí được trừ [4]. Việc lưu trữ các chứng từ này theo từng kỳ đóng phí (tháng, quý hoặc năm) sẽ giúp quá trình kiểm soát dòng tiền và quyết toán thuế trở nên minh bạch hơn.
Bảng tổng hợp các chứng từ cần thiết cho hồ sơ bảo hiểm nhân thọ
Hồ sơ bảo hiểm được sắp xếp để đối chiếu
Nhóm chứng từ
Loại chứng từ cụ thể
Mục đích đối soát thuế
Pháp lý nội bộ
Hợp đồng lao động/Phụ lục HĐLĐ
Xác định thỏa thuận về phúc lợi cá nhân
Quy chế tài chính/Quy chế phúc lợi
Xác định đối tượng và định mức chi phí
Thỏa ước lao động tập thể
Xác nhận cam kết phúc lợi chung của DN
Giao dịch bảo hiểm
Hợp đồng bảo hiểm nhóm (Master Policy)
Chứng từ gốc về quyền lợi và nghĩa vụ
Danh sách nhân viên tham gia (từng thời kỳ)
Đối chiếu đối tượng thụ hưởng thực tế
Thông báo thu phí bảo hiểm
Cơ sở để thực hiện thanh toán
Thanh toán & Thuế
Hóa đơn điện tử từ công ty bảo hiểm
Chứng từ kế toán ghi nhận chi phí
Chứng từ thanh toán qua ngân hàng
Điều kiện bắt buộc để được trừ thuế TNDN
Bảng tính khấu trừ thuế TNCN (nếu có)
Chứng minh nghĩa vụ thuế của người lao động
Checklist 5 bước kiểm soát chứng từ bảo hiểm nhân thọ thuế doanh nghiệp
Rà soát văn bản gốc: Kiểm tra xem các quy định về bảo hiểm nhân thọ đã được đưa vào Hợp đồng lao động và Quy chế tài chính của công ty hay chưa. Đảm bảo các văn bản này được ký duyệt đúng thẩm quyền.
Đối chiếu danh sách định kỳ: Hàng tháng hoặc hàng quý, kế toán cần đối chiếu danh sách nhân viên tham gia bảo hiểm với danh sách trích ngang nhân sự và bảng lương để phát hiện các sai lệch kịp thời.
Kiểm tra tính hợp lệ của hóa đơn: Ngay khi nhận hóa đơn từ công ty bảo hiểm, cần kiểm tra tính chính xác của thông tin doanh nghiệp và số tiền phí. Đảm bảo hóa đơn được xuất đúng thời điểm phát sinh nghĩa vụ đóng phí.
Lưu trữ chứng từ thanh toán: Tập hợp đầy đủ ủy nhiệm chi hoặc các chứng từ ngân hàng tương ứng với từng hóa đơn. Nên kẹp chung hóa đơn và chứng từ thanh toán thành từng bộ hồ sơ theo kỳ.
Cập nhật quy định pháp luật: Thường xuyên theo dõi các hướng dẫn mới từ cơ quan thuế về mức trần chi phí được trừ và các quy định về thuế TNCN đối với khoản phí bảo hiểm doanh nghiệp đóng thay cho người lao động [2][3].
Những sai lầm phổ biến khi lưu trữ hồ sơ bảo hiểm nhân thọ nhóm
Thiếu quy định trong quy chế nội bộ: Nhiều doanh nghiệp chỉ mua bảo hiểm và thanh toán phí mà quên mất việc phải cụ thể hóa quyền lợi này trong Quy chế tài chính. Điều này dẫn đến việc chi phí bị coi là không có căn cứ định mức.
Hồ sơ biến động nhân sự không đầy đủ: Khi có nhân viên nghỉ việc hoặc mới vào, doanh nghiệp thường chậm trễ trong việc thông báo với công ty bảo hiểm, dẫn đến việc hóa đơn và danh sách người thụ hưởng không khớp với thực tế nhân sự tại thời điểm quyết toán.
Thanh toán sai phương thức: Việc dùng tiền mặt để thanh toán phí bảo hiểm có giá trị lớn (vượt ngưỡng quy định) là sai lầm nghiêm trọng khiến toàn bộ khoản chi đó bị loại khỏi chi phí được trừ khi tính thuế TNDN [4].
Không phân biệt loại hình bảo hiểm: Nhầm lẫn giữa bảo hiểm nhân thọ thông thường và bảo hiểm hưu trí tự nguyện dẫn đến việc áp dụng sai các định mức chi phí được trừ và các ưu đãi thuế TNCN tương ứng [2].
Câu hỏi thường gặp về chứng từ bảo hiểm nhân thọ thuế doanh nghiệp
1. Doanh nghiệp có cần phải lưu trữ hợp đồng bảo hiểm cá nhân của từng nhân viên không?
Đối với bảo hiểm nhóm, doanh nghiệp chủ yếu lưu trữ Hợp đồng bảo hiểm nhóm (Master Policy) và Danh sách nhân viên tham gia. Tuy nhiên, doanh nghiệp nên hỗ trợ người lao động lưu giữ bản sao chứng nhận bảo hiểm cá nhân để phục vụ việc giải quyết quyền lợi sau này.
2. Nếu hóa đơn bảo hiểm xuất sai tên công ty thì có được tính là chi phí được trừ không?
Không. Hóa đơn phải đảm bảo ghi đúng tên, địa chỉ và mã số thuế của doanh nghiệp mua bảo hiểm. Nếu có sai sót, doanh nghiệp cần liên hệ ngay với công ty bảo hiểm để thực hiện thủ tục điều chỉnh hoặc hủy và xuất lại hóa đơn mới theo quy định.
3. Chứng từ thanh toán phí bảo hiểm bằng thẻ tín dụng công ty có được chấp nhận không?
Có, nếu thẻ tín dụng đó đứng tên doanh nghiệp và việc thanh toán được thực hiện theo đúng quy trình quản lý tài chính của công ty, đảm bảo có dòng tiền đi từ tài khoản của doanh nghiệp đến công ty bảo hiểm.
4. Khi nhân viên nghỉ việc, doanh nghiệp cần lưu trữ chứng từ gì để dừng đóng phí?
Doanh nghiệp cần lưu trữ Quyết định chấm dứt hợp đồng lao động, Văn bản thông báo giảm nhân viên tham gia bảo hiểm gửi cho công ty bảo hiểm và xác nhận điều chỉnh phí (nếu có) từ phía đơn vị bảo hiểm.
Kết luận
Việc xây dựng một checklist chứng từ bảo hiểm nhân thọ thuế doanh nghiệp đầy đủ là “tấm lá chắn” vững chắc giúp doanh nghiệp tối ưu hóa lợi ích tài chính và tuân thủ pháp luật. Trong bối cảnh các quy định về thuế TNCN và TNDN đang có những chuyển đổi quan trọng theo Luật 109/2025/QH15 và các Nghị định hướng dẫn [1][4], sự cẩn trọng trong công tác hồ sơ là không bao giờ thừa.